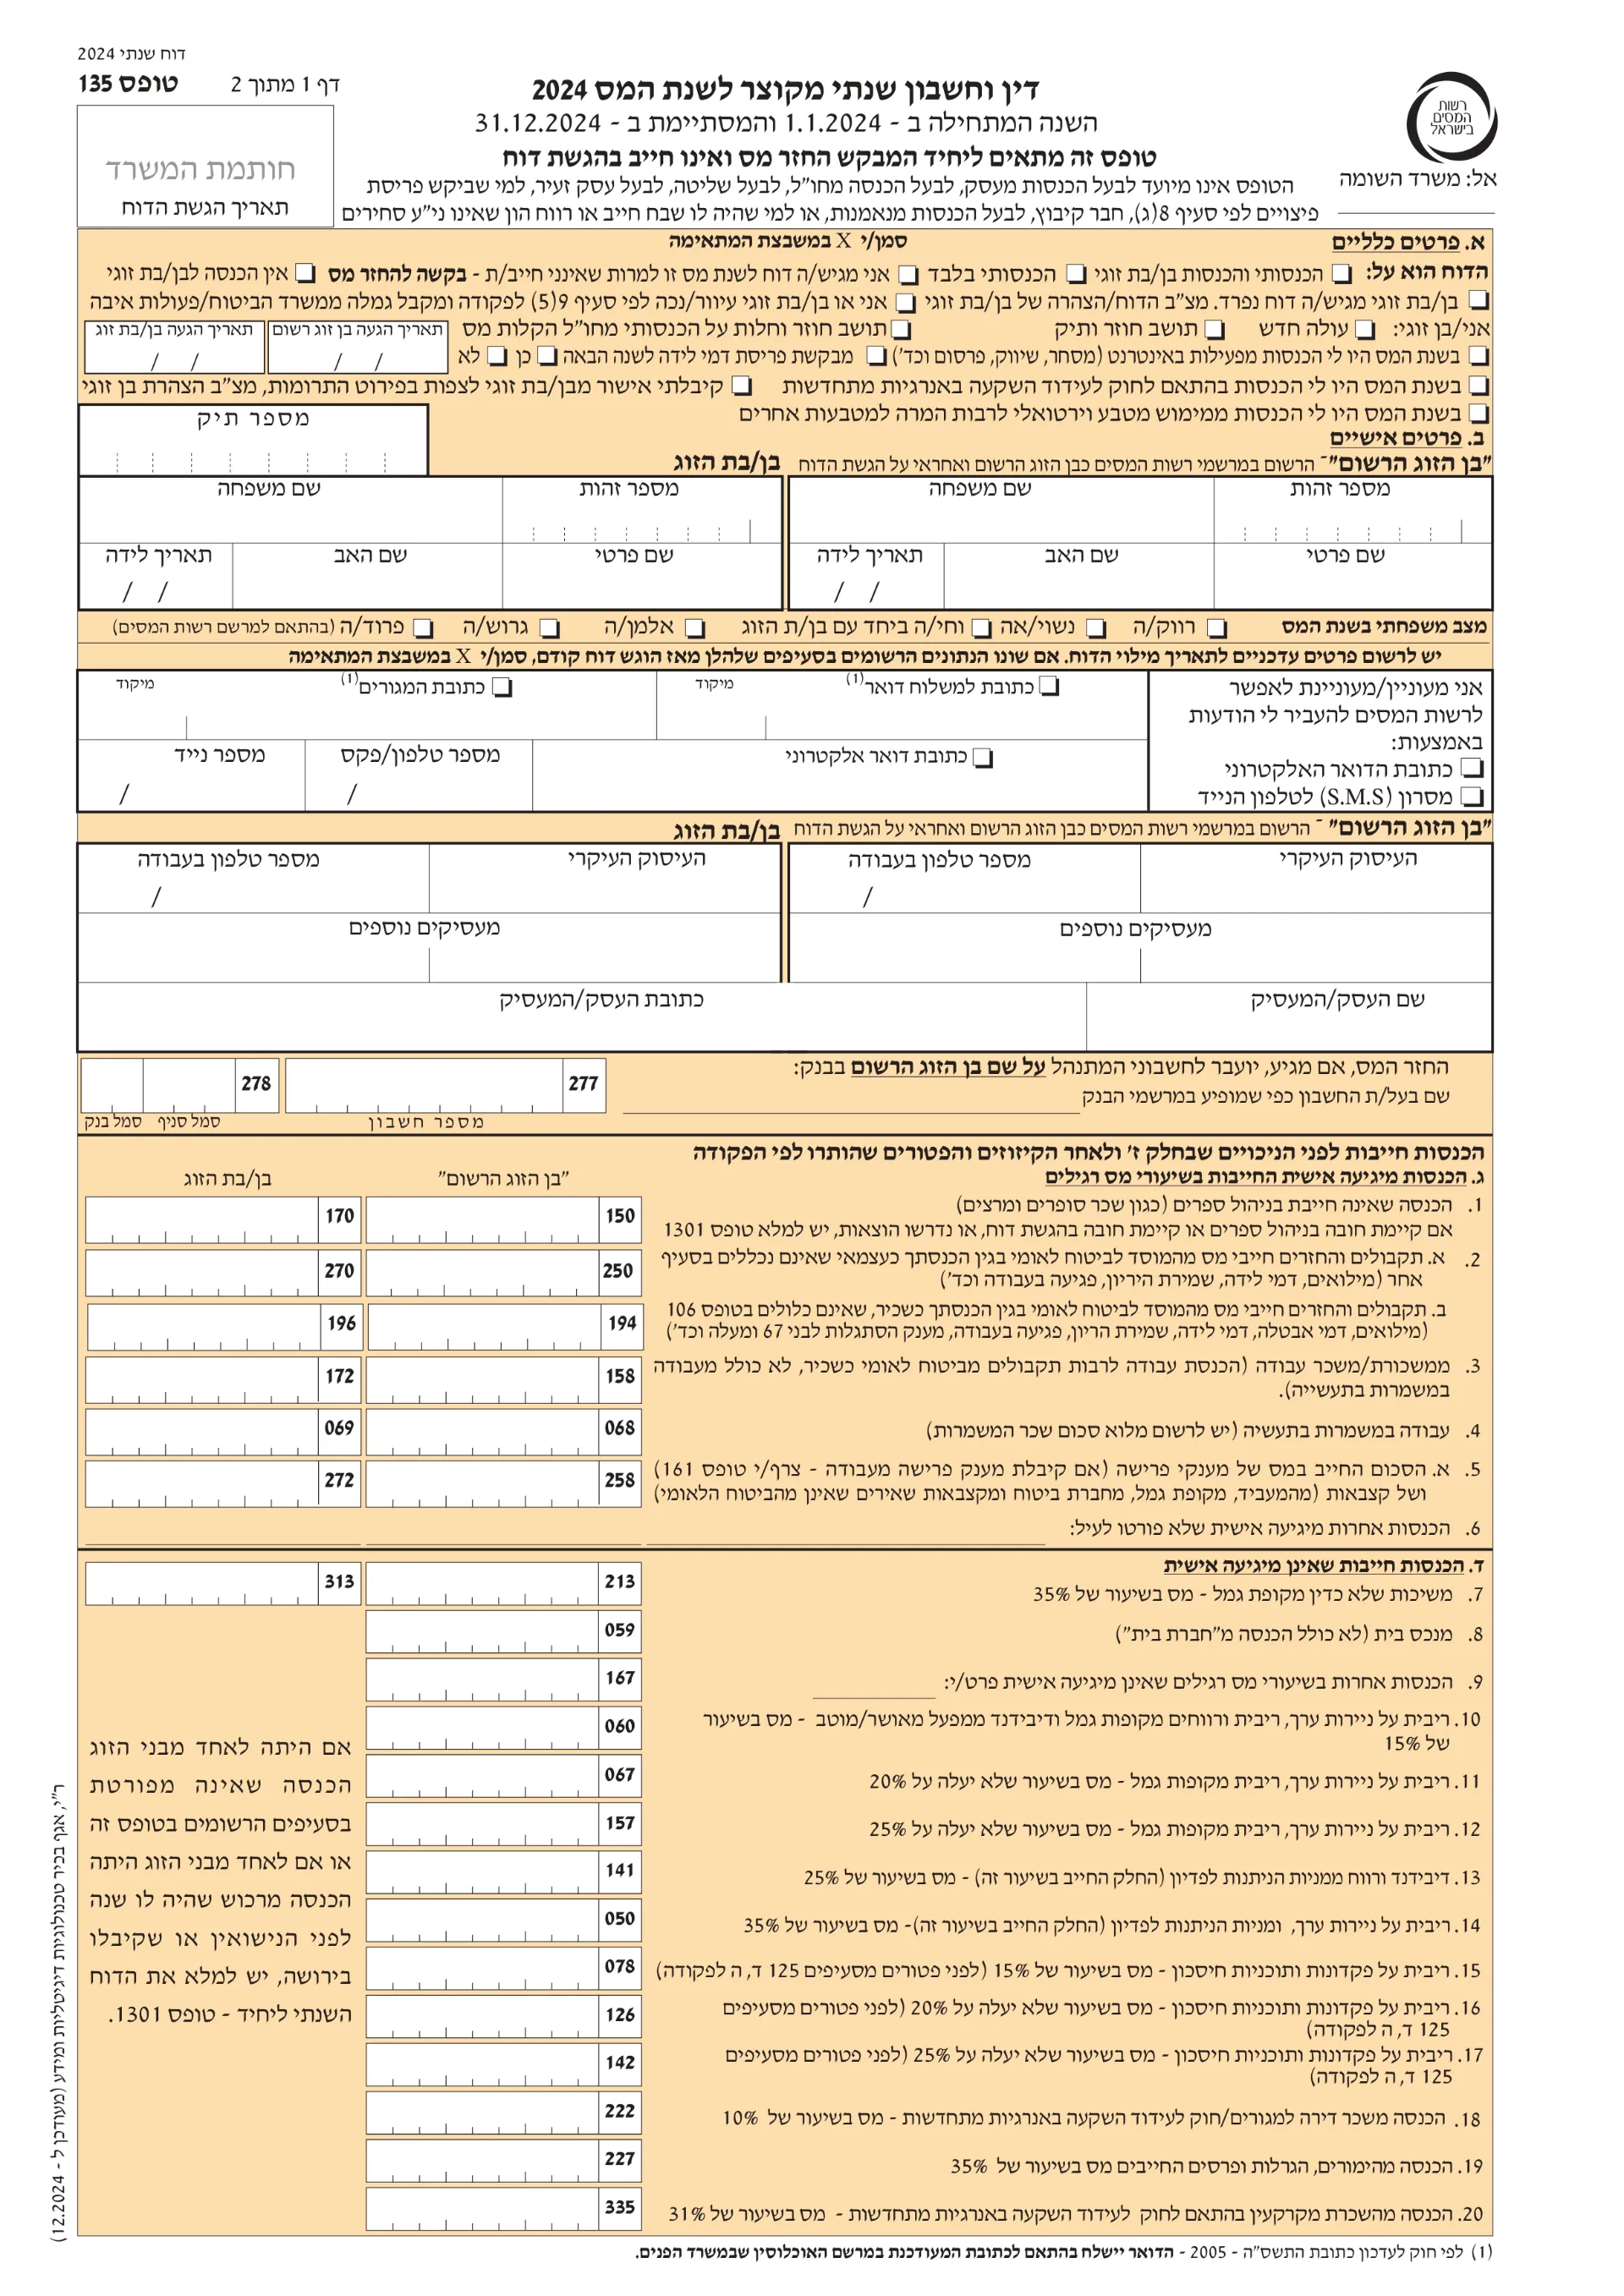
מדריך לטופס קוביות (נספח ה'1): מי מנפיק, פירוש כל שדה וקוד, שיעורי מינימום, תקרות 2026, טעויות נפוצות ומה קורה אחרי המסירה למעסיק.
 לקבלת הצעה מנצחת לחצו כאן !
מתחילים עבודה חדשה, עוברים קרן פנסיה או משנים את שיעורי ההפרשה? כמעט תמיד מישהו במחלקת השכר ישאל "איפה טופס הקוביות?". זה המסמך שאומר למעסיק לאן להעביר את הכסף שמופרש מהשכר שלכם, באילו שיעורים ולאיזה מוצר. מספיקה טעות קטנה בו, וההפקדות מגיעות לקופה הלא נכונה, מחושבות על בסיס שכר שגוי או חורגות מתקרה שהייתה צריכה להיות מופנית למקום אחר. בהמשך נעבור על מה שהטופס כולל ומי מנפיק וחותם עליו, על המשמעות של כל עמודה וקוד, ואיך מוצאים את מספר האישור של הקופה. בסוף יש גם פרק על מה שקורה אחרי שמוסרים אותו למעסיק, ועל הטעויות שאנחנו נתקלים בהן הכי הרבה.
"טופס קוביות" הוא כינוי עממי. השם הרשמי של המסמך הוא "אופן חלוקת כספים בין קופות גמל", והוא מופיע כנספח ה'1 לנספח ה' (ממשק מעסיקים) בחוזר רשות שוק ההון, ביטוח וחיסכון "מבנה אחיד להעברת מידע ונתונים בשוק החיסכון הפנסיוני". הנוסח העדכני מופיע בחוזר גופים מוסדיים 2026-9-3 מיום 26.3.2026, שמעדכן את החוזר 2025-9-4 מספטמבר 2025. גם החוזר עצמו משתמש במונח "טופס קוביות" במפורש, כשהוא מתאר את העברת אופן פיצול הכספים בין קופות הגמל של העובד אל המעסיק.
הרעיון פשוט. הטופס מפרק את השכר שלכם ל"קוביות", וכל שורה בטבלה אומרת למעסיק איזה חלק מהשכר, באיזה רובד ובאיזה אופן, הולך לאיזו קופה, ומה שיעור ההפרשה של העובד ושל המעסיק לכל רכיב. הפניקס מגדירה אותו באתר שלה כמסמך הנחיות פנסיוני שמפרט את נתוני ההפקדות, אחוזי ההפרשה של המעסיק, סוג הקופה ופרטי הגוף המנהל, ושנועד להנחות את המעסיק לאן ואיך להעביר את ההפקדות.
בשטח, אגב, המונח משמש לפעמים גם למסמך אחר לגמרי. בדף השאלות של קרן ההשתלמות של הפניקס, "טופס קוביות" מתואר כמונח נפוץ לציון אישור קיום קופה, שנשלח למעסיק לאחר פתיחת הקופה. אז אם מבקשים מכם "טופס קוביות", שווה לברר מה בדיוק צריכים: את נספח ה'1 המלא עם הפיצול והשיעורים, או רק אישור שהקופה קיימת.
החוזר מתאר שני מסלולים עיקריים, והם תלויים בדרך שבה הצטרפתם למוצר.
הראשון הוא דרך בעל רישיון. סוכן ביטוח פנסיוני או יועץ פנסיוני שסיים איתכם הליך ייעוץ או שיווק, שבו הוחלט על שינוי בהרכב המוצרים או בשיעורי ההפרשה, ימסור לכם את המסמך לפי נוסח נספח ה'1. אסור לו לשנות את נוסח הטופס או את המבנה שלו, ומותר רק להוסיף סימנים מסחריים.
השני הוא ישירות מול החברה המנהלת. אם פניתם בעצמכם לגוף המוסדי, בלי בעל רישיון, והצטרפותכם אושרה, הגוף המוסדי הוא שימסור לכם את המסמך. החוזר מאפשר לו גם להתקשר בהסכם עם המעסיק ולהעביר לו את העדכון ישירות בממשק דיגיטלי.
על הטופס חותמים שני צדדים: בעל הרישיון (שם, חתימה ותאריך) והעובד (שם, מספר זהות, חתימה ותאריך). בעל רישיון רשאי להעביר את הטופס למעסיק גם דיגיטלית, דרך "ממשק אירועים – הקמה". התנאים לכך הם שקיבלתם העתק של הטופס, שצורפה חתימה ממוחשבת שלכם ושהגוף המוסדי אישר שהוא ערוך לקליטת הכספים.
רוצים למלא את הפרטים בעצמכם ולמסור למעסיק? החוזר לא קובע מסלול שבו העובד מפיק את נספח ה'1 לבד, ומצד שני לא מצאנו מקור רשמי שאוסר על עובד למסור למעסיק בקשה בכתב משלו. אפשר, אם כך, למלא ולמסור. רק אל תשכחו שהשלב המחייב הוא ההצטרפות בפועל לקופה בחברה המנהלת, וטופס שמפנה כסף לקופה שלא הצטרפתם אליה לא יפתור כלום. הפניקס, למשל, כותבת שאת טופס הקוביות לא ניתן להוריד מהאתר או מהאפליקציה, ושהוא מונפק על ידי סוכן בעל רישיון פנסיוני. בבדיקה שערכנו לא מצאנו אף חברה מנהלת שמציעה את הטופס להורדה עצמית.
בראש הטופס ממלאים את פרטי העובד: שם משפחה, שם פרטי, מספר זהות, דואר אלקטרוני וטלפון נייד. אחריהם באים פרטי המעסיק, שם העסק ומספר הזיהוי שלו ברשות. החלק השלישי שמור לבעל הרישיון: שם, מספר זיהוי, מספר רישיון, איש קשר, טלפון ודואר אלקטרוני. אין בעל רישיון בתהליך? החלק הזה נשאר ריק.
השדה "תוקף הפיצול החל משכר" קובע מאיזה חודש שכר ההוראות החדשות נכנסות לתוקף. רשמו חודש ושנה ברורים, אחרת המעסיק עלול לפרש אותו בדרכו.
לכל שורה בטבלה מסמנים את סוג המוצר לפי הקודים שבטופס:
כאן רושמים את שם החברה המנהלת, את שם הקופה ואת מספר הקופה או מספר אישור מס הכנסה של הקופה. בקופת ביטוח הכלל שונה: רושמים את ח.פ של חברת הביטוח, והטופס עצמו מבהיר שאין להעביר את מספר התוכנית או הפוליסה. איך מוצאים את המספר הנכון? על זה בפרק נפרד בהמשך.
רובד השכר מגדיר על איזה רכיב בתלוש חלה השורה. הקודים הם 1 לשכר יסוד, 3 לדמי הבראה, 5 לשעות נוספות, 6 להחזר הוצאות ו-7 לכל רכיב אחר. אם נראה לכם שחסרים מספרים, זו לא טעות שלכם: הקודים בנוסח הרשמי פשוט אינם רציפים.
אם יש שדה אחד שכדאי להשקיע בו מחשבה, זה הוא. הוא קובע איך השכר מתחלק בין הקופות:
בעמודה הזו רושמים את הסכום (באופן פיצול 1) או את האחוז (באופן פיצול 2) שאליו מתייחסת השורה.
לכל שורה ממלאים את שיעורי ההפרשה: תגמולים עובד, תגמולים מעסיק, פיצויים מעסיק, אובדן כושר עבודה ושונות. צו ההרחבה לביטוח פנסיוני מקיף במשק, כפי שהוא מוצג בכל זכות, קובע שהחל מ-1.1.2017 שיעורי המינימום הם 18.5% מהשכר. הם מתחלקים כך: לפחות 6% תגמולים מהעובד, לפחות 6.5% תגמולים מהמעסיק, ולפחות 6% פיצויים מהמעסיק.
בפיצויים צריך להכיר את סעיף 14 לחוק פיצויי פיטורים. ההפרשות מהוות תחליף למלוא פיצויי הפיטורים רק אם המעסיק מפריש מדי חודש 8.33% (כך לפי כל זכות). על הפרשת ה-6% לפיצויים סעיף 14 חל אוטומטית מכוח צו ההרחבה, והמעסיק יכול להוסיף 2.33% השלמה. כשההפרשה נמוכה מ-8.33%, ייתכן שתהיה חובת השלמה בסיום העבודה, במקרה שהעובד זכאי לפיצויים.
עמודת אובדן כושר עבודה רלוונטית בעיקר במוצר שאינו קרן פנסיה, כמו ביטוח מנהלים. במקרה כזה, לפי כל זכות, חלק המעסיק צריך לכלול כיסוי לאובדן כושר עבודה בגובה 75% מהשכר הקובע, והתגמולים לבדם לא יפחתו מ-5%. אם נדרשת עלות מעבר ל-6.5%, סך עלות המעסיק (תגמולים ואובדן כושר) לא יעלה על 7.5%. מי שרוצה להעמיק בהבדלים יכול לקרוא את המאמר על אובדן כושר עבודה בפנסיה מול ביטוח פרטי, ואת עמוד ביטוח אובדן כושר עבודה.
בתחתית הטופס חותם בעל הרישיון (שם, חתימה ותאריך) וחותמים אתם (שם, מספר זהות, חתימה ותאריך). חתימת העובד היא חלק מהנוסח הרשמי. טופס בלי חתימה שלכם לא מוסרים.
הכלי שלפניכם משחזר את מבנה הטופס הרשמי. בוחרים מהרשימה את החברה המנהלת ואת הקופה, וקוד הקופה מתמלא אוטומטית על בסיס נתוני משרד האוצר. הכלי פועל בדפדפן שלכם בלבד, ושדות בעל הרישיון נשארים ריקים.
בחרו סוג מוצר, חברה מנהלת וקופה, וקוד הקופה ימולא אוטומטית לפי נתוני משרד האוצר (גמל-נט) ואתרי החברות. אפשר לתקן כל שדה ידנית. בקופת ביטוח מופיע מספר הח.פ של חברת הביטוח, כנדרש בטופס. מומלץ לוודא את הקוד מול החברה המנהלת לפני מסירת הטופס.
הטופס דורש "מס' קופה / אישור מס הכנסה של הקופה / ח.פ חברת ביטוח". המקום הראשון לחפש בו הוא אתר החברה המנהלת. חברות רבות מפרסמות את מספרי הקופות בעמודים שמיועדים למעסיקים, והפניקס, לדוגמה, מפרסמת בעמוד "פרטי קופות וחשבונות להפקדה" את מספרי האישור של קרנות הפנסיה שלה ואת מספרי הח.פ של החברות.
אפשרויות נוספות:
מערכת איתור החסכונות של רשות שוק ההון ("הר הכסף") נועדה בעיקר לאיתור חשבונות לא פעילים, ולא לשליפת קוד קופה לטופס. אם משהו לא ברור, פניות הציבור ברשות זמינות בטלפון *3002 או 1222-3002, בימים א'–ה' בין 9:00 ל-16:00. ומי שמתעסק גם בצד של המעסיק ימצא עניין במדריך לתיקי ניכויים.
אלה הטעויות הנפוצות שכדאי לבדוק לפני שמוסרים את הטופס:
שתי טעויות נוספות קורות דווקא אחרי שהטופס כבר יצא מהידיים. הראשונה היא לא לבדוק שהמעסיק באמת פעל לפיו: אחרי המסירה, תסתכלו בתלוש ובקופה שההפקדות הגיעו למקום הנכון ובשיעורים הנכונים. השנייה היא לקבל את ההצעה של המעסיק בלי לבדוק אותה. כתבה בגלובס מנתה את חוסר הבדיקה בין טעויות הפנסיה הגדולות, ומותר לכם לבחור קופה בעצמכם.
חוזר ההצטרפות לקרן פנסיה או לקופת גמל, כפי שהוא מצוטט בטיוטת תיקון של רשות שוק ההון, קובע שהחברה המנהלת שולחת למעסיק הודעה על בחירת העובד תוך 10 ימי עסקים מאישור ההצטרפות. מעסיק שקיבל הודעה כזו צריך לפעול לפיה לא יאוחר מהחודש העוקב לחודש שלאחר קבלת ההודעה. בפועל, ייתכן שיעברו כמה שבועות עד שתראו את השינוי בתלוש.
ההפקדה עצמה כפופה לתקנה 20 לתקנות מס הכנסה. כפי שהיא מצוטטת באתר מנורה מבטחים, המעסיק צריך להעביר את הכספים עד 15 יום מתום החודש או 7 ימים ממועד תשלום השכר, המוקדם מביניהם. איחור מעבר לכך הוא הפרה שעלולה לגרור ריבית פיגורים, וניכוי משכר בלי העברה לקופה חושף את המעסיק לאחריות לפי חוק הגנת השכר (כך נכתב בכתבה ב-ynet).
מה עושים בפועל? קודם כל, שומרים עותק חתום של הטופס ורושמים את תאריך המסירה. בחודש שבו השינוי אמור להיכנס לתוקף, בודקים בתלוש שהשיעורים והקופות תואמים לטופס, ונכנסים לאזור האישי בחברה המנהלת כדי לוודא שההפקדה נקלטה. אם יש אי-התאמה, פונים קודם למעסיק או למחלקת השכר, ורק אחר כך לחברה המנהלת.
אם אתם עובדים חדשים, קחו בחשבון גם את תקופת ההמתנה. לפי כל זכות, עובד ללא ביטוח פנסיוני קודם זכאי להפרשות לאחר 6 חודשים (עם רטרואקטיביות לפי הכללים), ועובד שיש לו ביטוח פנסיוני קודם בתוקף זכאי מהיום הראשון.
לא מצאנו חברה מנהלת שמציעה את הטופס להורדה עצמית, והפניקס אף כותבת במפורש שלא ניתן להוריד אותו מהאתר או מהאפליקציה. את הטופס מוסר בעל רישיון, או החברה המנהלת אם הצטרפתם ישירות.
לא מצאנו מקור רשמי שאוסר זאת, ואתם יכולים למסור למעסיק בקשה בכתב. אבל הצעד המחייב הוא ההצטרפות בפועל לקופה בחברה המנהלת. בלעדיה, למעסיק פשוט אין לאן להעביר את הכסף.
טופס הקוביות הרשמי (נספח ה'1) מפרט את חלוקת השכר בין הקופות ואת שיעורי ההפרשה. אישור קיום קופה רק מאשר שהקופה פתוחה. הבלבול מגיע מהשימוש העממי: בדף השאלות של קרן ההשתלמות של הפניקס, למשל, "טופס קוביות" משמש גם לאישור קיום קופה.
את הח.פ של חברת הביטוח, ולא את מספר הפוליסה או התוכנית. כך קובע הנוסח הרשמי של הטופס.
בכל פעם שמשתנה הרכב המוצרים או שיעורי ההפרשה. מעבר קרן, הוספת קרן השתלמות, שינוי באחוזים או בפיצול השכר: כל אחד מאלה מצריך טופס מעודכן, והחוזר מחייב למסור אותו כשהוחלט על שינוי כזה.
הפרשה חודשית של 8.33% לפיצויים מהווה תחליף למלוא פיצויי הפיטורים לפי סעיף 14 (כך לפי כל זכות). ההפרשה המינימלית היא 6%, ועליה סעיף 14 חל אוטומטית מכוח צו ההרחבה. מעסיק יכול להוסיף על כך השלמה של 2.33%.
טופס הקוביות מתרגם את ההחלטות הפנסיוניות שלכם להוראות עבודה למעסיק, ולכן שווה לעבור עליו פעם אחרונה לפני המסירה. ודאו שאתם מצטרפים בפועל לקופות שמופיעות בו ושמספרי הקופות וח.פ חברות הביטוח נכונים. בדקו גם שאופן הפיצול מתאים לתקרות, ושהשיעורים לא יורדים מהמינימום של צו ההרחבה. אחרי המסירה, עקבו אחרי התלוש והאזור האישי עד שהכסף מגיע. ואם אתם בוחנים בהזדמנות הזו גם את הכיסויים הביטוחיים, עמוד ביטוח חיים הוא מקום טוב להתחיל בו.
מעדיפים שמישהו יעבור איתכם על הטופס, על הקופות ועל שיעורי ההפרשה? השאירו פרטים ונחזור אליכם בהקדם.
מקורות וקריאה נוספת: חוזר גופים מוסדיים 2026-9-3, רשות שוק ההון; טיוטת תיקון לחוזר הצטרפות לקרן פנסיה או לקופת גמל; כל זכות – חובת ביטוח פנסיוני לעובדים; כל זכות – סעיף 14 לחוק פיצויי פיטורים; כל זכות – קרן פנסיה משלימה; כל זכות – קרן השתלמות; הראל – תקרות וסכומים לשנת 2026; הפניקס – שאלות נפוצות בפנסיה; הפניקס – שאלות נפוצות בקרן השתלמות; מנורה מבטחים – מידע על תשלום לקרן הפנסיה; ynet – הפקדות פנסיה באיחור; גלובס – טעויות הפנסיה הגדולות; רשות שוק ההון – איתור חסכונות פנסיוניים.
הבהרה: המידע המופיע באתר זה הנו לידיעה כללית בלבד ואינו מהווה ייעוץ מקצועי, המלצה, ייעוץ משפטי, ביטוחי או פיננסי, ואינו תחליף לייעוץ אישי ומקצועי המותאם לנתוניו ולצרכיו של כל אדם. ההסתמכות על המידע היא באחריות המשתמש בלבד.
אי-עמידה בפרעון ההלוואה עלולה לגרור חיוב בריבית פיגורים והליכי הוצאה לפועל.
ט.ל.ח
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.





השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.