רשימת בדיקה לשכירים: החלפת עבודה, שנה חלקית, ביטוח לאומי, נקודות זיכוי, תרומות, ביטוח חיים ואובדן כושר פרטי וקצבאות. מתי כדאי לבדוק ומתי לא.
 לקבלת הצעה מנצחת לחצו כאן !
אצל רוב השכירים שעובדים כל השנה אצל מעסיק אחד, המס שמנוכה בתלוש הוא המס הנכון. רשות המסים אומרת את זה במפורש במדריך שלה. ההחזר נוצר כשמשהו בשנה שלכם יוצא מהתבנית: עבודה שנגמרה באמצע, שני מעסיקים, תינוק שנולד, תואר שהסתיים, תשלום שעשיתם בעצמכם לביטוח. המעסיק לא יודע על רוב הדברים האלה, ולכן הוא לא יכול להתחשב בהם.
הרשימה שלמטה בנויה כמו שאנחנו עוברים על תיק של שכיר: קודם התעסוקה, אחר כך המשפחה, אחר כך הזיכויים והתשלומים הפרטיים. עברו עליה עם טופסי ה-106 של השנים האחרונות ביד, וסמנו כל שורה שמתאימה לכם.
מס הכנסה מחושב על הכנסה שנתית, אבל נגבה כל חודש מהשכר. המעסיק מנכה לפי הנחה שתמשיכו להרוויח אותו סכום כל השנה, ולפי מה שמילאתם בטופס 101. כשהשנה בפועל נראית אחרת, נוצר פער. כל זכות מסבירה שרק בסוף השנה אפשר לדעת מה הייתה ההכנסה המדויקת, ולכן רק אז אפשר לחשב את המס הסופי.
הפער הזה יכול לפעול לשני הכיוונים. רשות המסים מזכירה שהפרשי מס יכולים להיות לזכות וגם לחובה. לכן הרשימה הזאת היא נקודת פתיחה לבדיקה, ולא התחייבות לתוצאה.
מי שפוטר, התפטר או יצא לחל"ת ולא עבד חלק מהשנה, שילם בחודשים שעבד מס שחושב כאילו ימשיך לעבוד עד דצמבר. לפי כל זכות, במצב כזה ייתכן החזר חלקי או מלא של המס שנוכה. זה נכון במיוחד כשבחודשים שאחרי לא הייתה הכנסה, או שהייתה נמוכה.
מי שעבד בשתי עבודות במקביל בלי תיאום מס, שילם באחת מהן לפי שיעור המס המרבי. כל זכות מציינת ששיעור זה עומד על 47%. גם מי שהחליף עבודה באמצע השנה, בלי חפיפה, עלול לשלם יותר מדי, כי כל מעסיק מחשב בנפרד. בסוף השנה מחברים את כל ההכנסות ומחשבים מחדש.
דמי אבטלה, דמי לידה, תגמולי מילואים ודמי פגיעה הם הכנסה חייבת, והמס שנוכה מהם נקבע בלי לדעת על שאר ההכנסות שלכם באותה שנה. רשות המסים מונה אותם בין הסיבות הנפוצות להפרשי מס. אגב, כל זכות מביאה דוגמה של עובדת שיצאה לחופשת לידה באמצע השנה ונוצר לה החזר, בין היתר בגלל נקודות זיכוי שלא קיבלה בזמן.
נקודות זיכוי הן הנחה ישירה מהמס, והן ניתנות דרך טופס 101 אצל המעסיק. כשלא עדכנתם, המעסיק לא נתן אותן. זה לא אבוד: אפשר לקבל אותן בדיעבד דרך בקשה להחזר מס, עד שש שנים אחורה. הנה המקרים שאנחנו רואים הכי הרבה:
פירוט של כל הקבוצות, עם השווי של נקודה בשנת 2026, תמצאו בעמוד החזרי המס שלנו ובפורטל נקודות הזיכוי של כל זכות.
שלוש קבוצות שמפספסות הרבה, בעיקר כי ההטבה מתחילה שנה אחרי האירוע ואף אחד לא מזכיר להן.
מי שגר ביישוב שמזכה בהטבת מס ולא קיבל אותה בתלוש, יכול לבקש אותה בדיעבד עם אישור מהרשות המקומית וטופס 1312א, בכפוף להוכחת מרכז חיים.
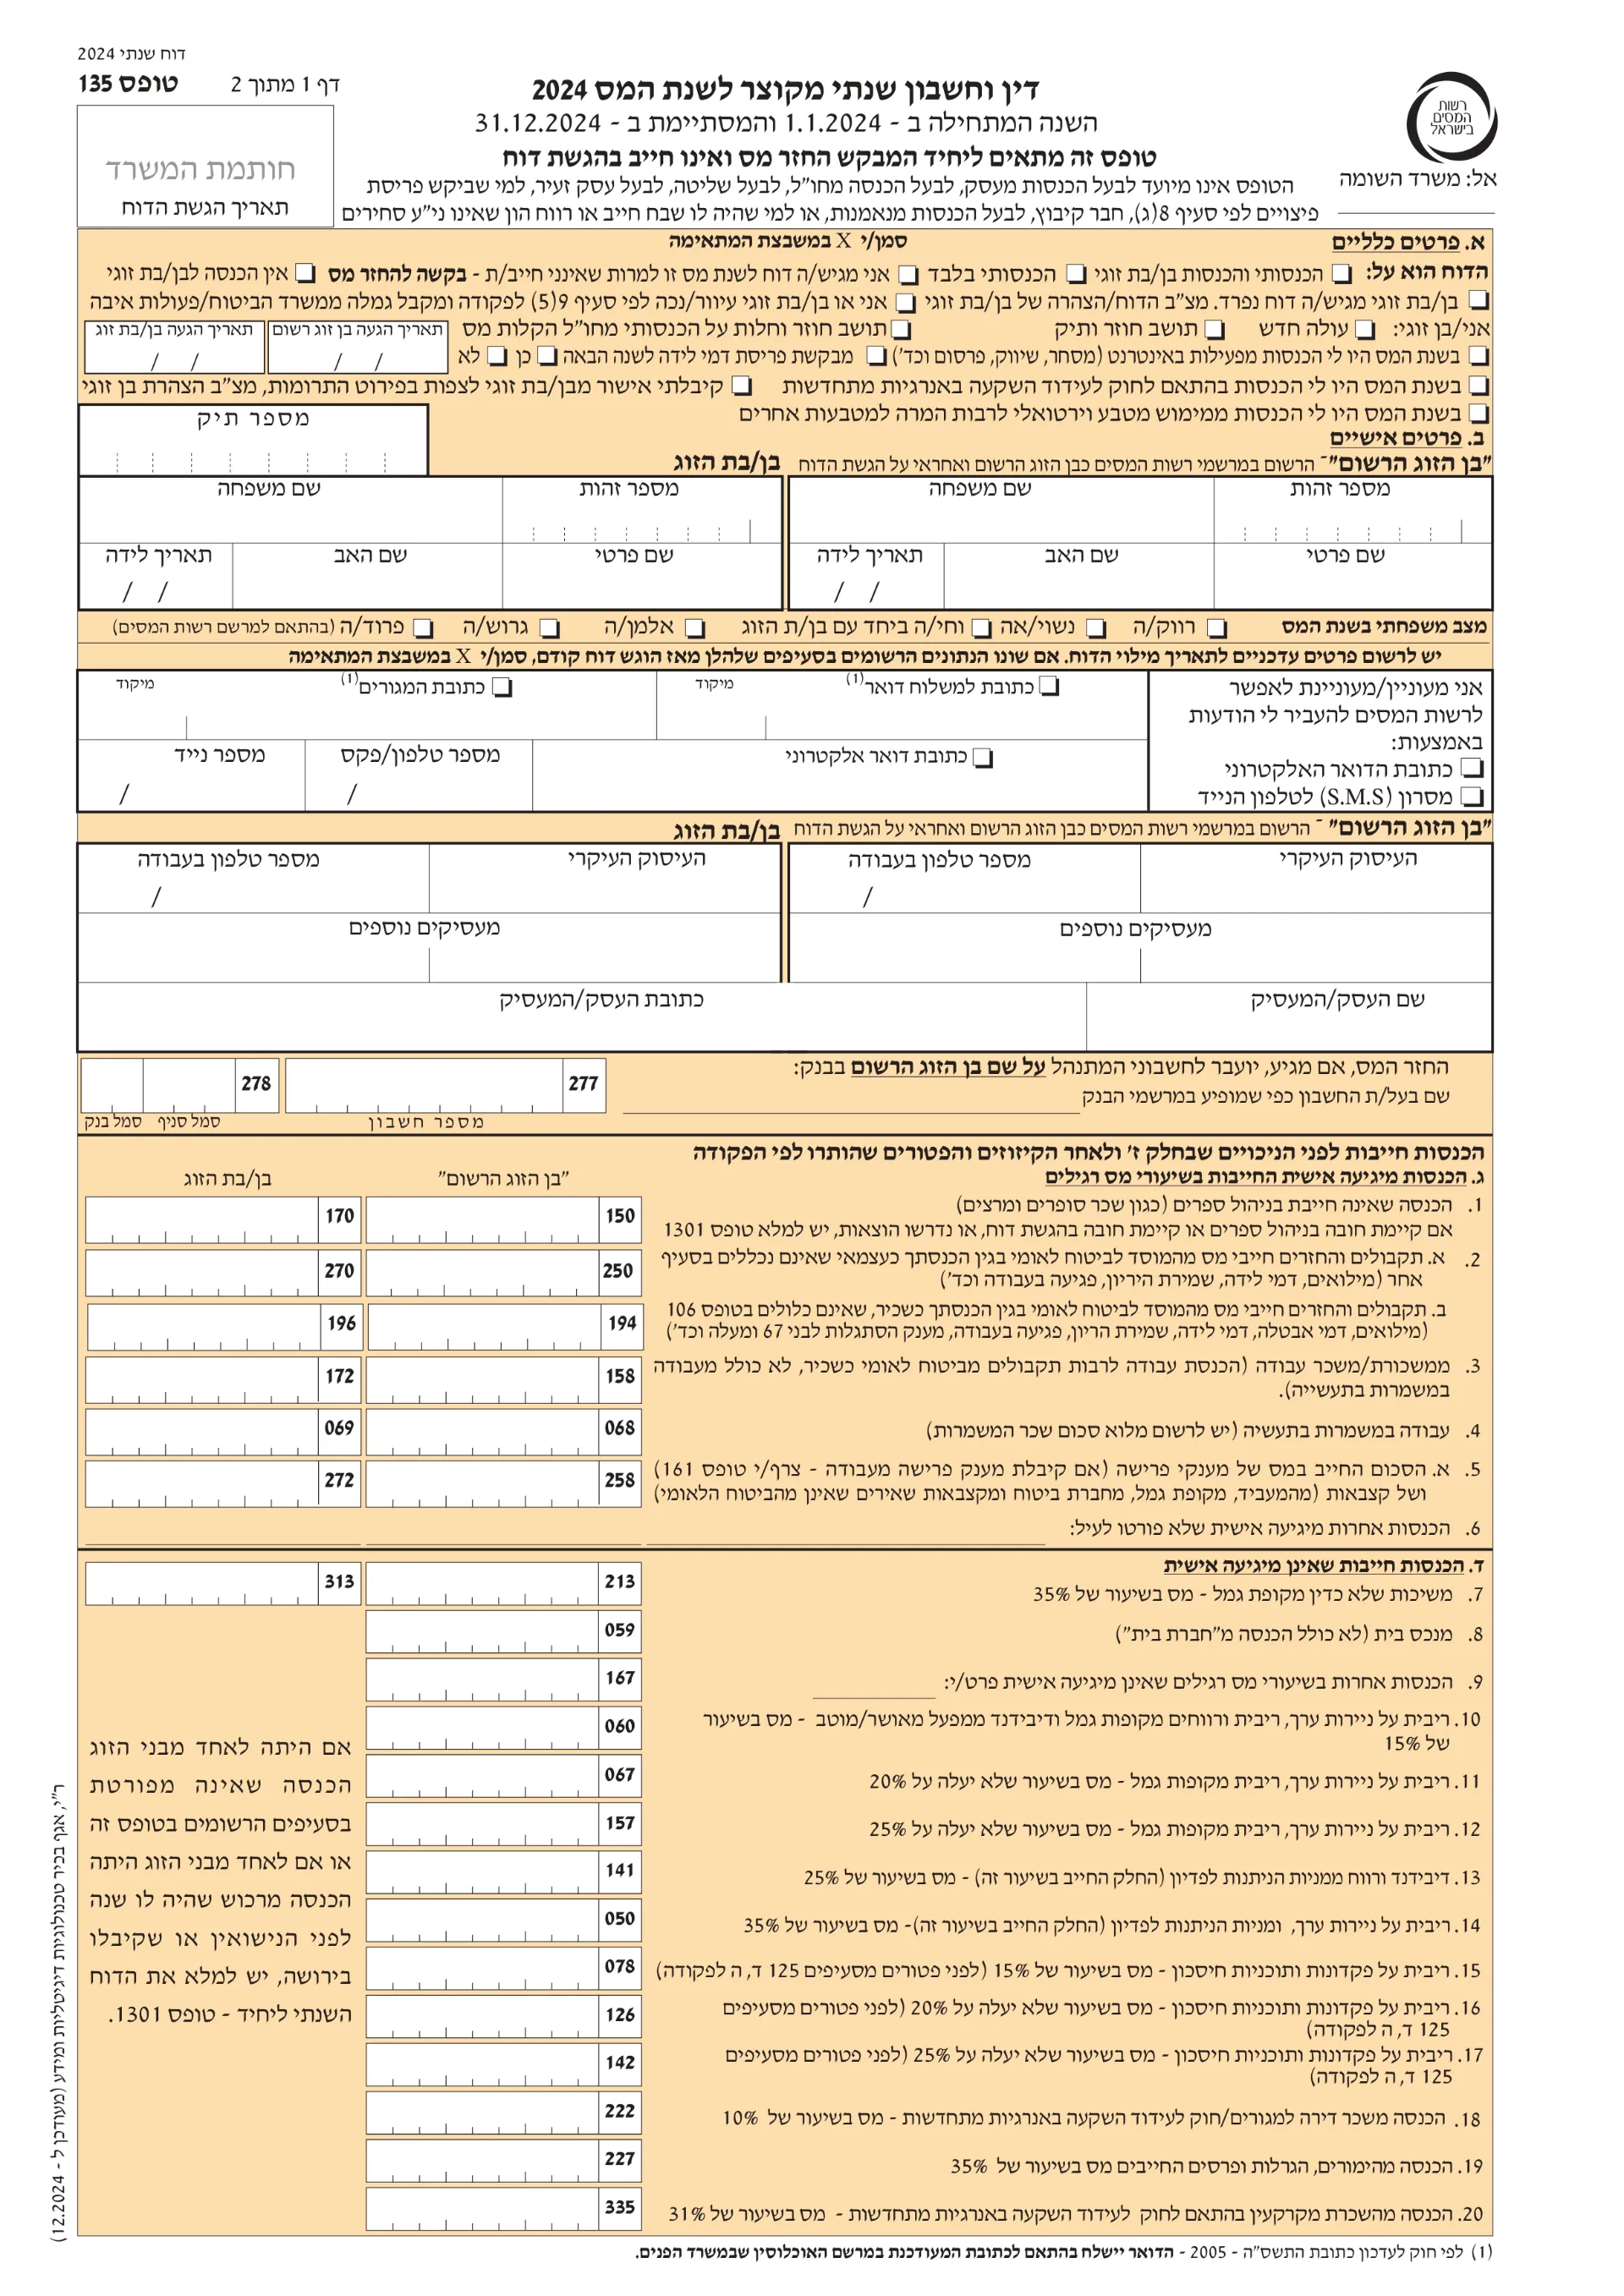
זה החלק שבו אנחנו מוצאים הכי הרבה הפתעות. כל תשלום שעשיתם בעצמכם, מהחשבון שלכם ולא דרך התלוש, לא נכנס לחישוב המס של המעסיק.
פוליסת ריסק שמשולמת מהחשבון הפרטי, כולל ביטוח חיים שנלקח עם משכנתא, עשויה לזכות בהטבת מס. רשות המסים מפרטת שלצורך כך יש לצרף אישור לצורכי מס מחברת הביטוח לשנה הרלוונטית. מי שלא בטוח מה הפוליסה שלו כוללת, יכול להתחיל מבדיקה בעמוד ביטוח החיים.
גם ביטוח אובדן כושר עבודה שנרכש באופן עצמאי מופיע ברשימת ההטבות של רשות המסים, עם אותה דרישה: אישור שנתי לצורכי מס מחברת הביטוח. פוליסה שהמעסיק משלם עליה כבר מטופלת בתלוש, ולכן לא נכנסת כאן.
לפי כל זכות, שכירים שמפקידים בעצמם לקופת גמל לקצבה, למשל על רכיבי שכר שלא מופרשת עליהם פנסיה דרך התלוש, עשויים לקבל הטבת מס. ההטבה ניתנת רק אחרי סוף שנת המס, דרך בקשה להחזר, ורק למי שמשלם מס.
תרומות למוסד ציבורי שקיבל אישור לפי סעיף 46 מזכות בזיכוי של 35% מסכום התרומה, אם הסכום השנתי עבר את המינימום של אותה שנה. בשנת 2026 המינימום הוא 207 ₪.
גמלאים הם קבוצה בפני עצמה. מי שמקבל פנסיה מכמה משלמים, או פנסיה ומשכורת במקביל, צריך תיאום מס במהלך השנה. מי שלא עשה תיאום, עלול לגלות בדיעבד שנוכה ממנו יותר מדי. לבקשה מצרפים טופס 106 או תלוש דצמבר מכל משלם פנסיה.
מי שמשך כספים מקופת גמל, מקרן פנסיה או מקרן השתלמות, או קיבל פיצויים, צריך את אישור ניכוי המס מהגוף המשלם, ובמקרה של פיצויים גם טופס 161. משיכות כאלה הן לפעמים המקום שבו נוכה מס בשיעור גבוה מהנדרש.
לא כל תיקון צריך לחכות לבקשת החזר. לפי כל זכות, שכיר שהמעסיק חישב לו את המס באופן שגוי, למשל בלי להתחשב בהקלה שמגיעה לו, יכול לבקש מהמעסיק לתקן את זה בתלוש, כל עוד שנת המס לא הסתיימה. זה נכון גם אם בינתיים העבודה הסתיימה: מעסיק רשאי להוציא תלוש גם אחרי סיום ההעסקה, ולשלם בו הפרשים והחזרים של אותה שנה.
בפועל זה אומר שמי שמגלה באוקטובר שלא קיבל נקודות זיכוי על תואר, או שלא עשה תיאום מס בין שתי עבודות, עדיין יכול לתקן את רוב הפער לפני דצמבר. אחרי ה-31 בדצמבר, הדרך היחידה היא בקשה להחזר מס.
הכנות חשובה כאן. נקודות זיכוי וזיכויים מקטינים מס, אבל רק עד אפס. לפי כל זכות, מי שהכנסתו נמוכה ולא שילם מס הכנסה בכלל באותה שנה, לא ייהנה מנקודות נוספות ולא מהפקדות עצמאיות. ומי שעבד כל השנה אצל מעסיק אחד, מילא טופס 101 מלא ולא היו לו אירועים מיוחדים, ברוב המקרים קיבל חישוב מדויק.
במקרים אחרים, למשל כשיש הכנסה מריבית או משכר דירה, דוח שנתי יכול גם להעלות חבות. זו עוד סיבה לבדוק לפני שמשדרים.
אם סימנתם יותר משורה אחת, השלב הבא הוא לאסוף את טופסי ה-106 של כל שנה ואת האישורים הרלוונטיים, ולבדוק שנה אחרי שנה. את השנה הישנה ביותר בחלון שש השנים כדאי לבדוק ראשונה, כי היא נסגרת בסוף השנה הנוכחית. בשנת 2026 מדובר בשנת 2020.
על מקרים פחות מוכרים שבהם שכירים מפספסים זכאות כתבנו גם במאמר על המקרים הנסתרים, ותמונה רחבה יותר תמצאו בהמדריך המקיף להחזרי מס. כדאי לעבור גם על הטעויות הנפוצות לפני ההגשה.
כן. כל מעסיק מחשב את המס בנפרד, ולפי כל זכות גם מי שהיו לו כמה מקורות הכנסה בשנה, אפילו לא באותו זמן, נכלל בקבוצה שצריכה תיאום מס. בסוף השנה החישוב נעשה על כל ההכנסות יחד.
דמי אבטלה הם הכנסה חייבת ונכנסים לחישוב השנתי. לבקשה מצרפים את האישור השנתי למס הכנסה מהמוסד לביטוח לאומי.
ביטוח חיים שמשולם באופן עצמאי מופיע ברשימת ההטבות של רשות המסים. צריך לבקש מחברת הביטוח אישור שנתי לצורכי מס לכל שנה שבה שילמתם.
לא בהכרח. אם שנת המס הסתיימה, אפשר לבקש את נקודות הזיכוי בבקשה להחזר מס, עד שש שנים אחורה, עם טופס 119 ואישור הזכאות לתואר.
כן, זה אפשרי. רשות המסים כותבת שהפרשי מס יכולים להיות לזכות ולחובה, ושעל המבקש לוודא את זכאותו לפני ההגשה.
הרשימה הזאת נותנת כיוון, אבל רק חישוב על המספרים האמיתיים שלכם מראה אם יש החזר ובאיזו שנה. בצוות החזרי המס של ישרים עוברים על טופסי ה-106, האישורים מביטוח לאומי והפוליסות הפרטיות, שנה אחרי שנה, ומגישים רק כשהתמונה ברורה.
כדי לדעת אם השנים האחרונות שלכם מצדיקות בקשה, השאירו פרטים ונחזור אליכם בהקדם.
מקורות וקריאה נוספת: רשות המסים: מדריך להגשת בקשה להחזר מס; כל זכות: החזר מס הכנסה; כל זכות: תיאום מס הכנסה; כל זכות: הטבות מס על הפקדות עצמאיות לביטוח פנסיוני.
הבהרה: המידע המופיע באתר זה הנו לידיעה כללית בלבד ואינו מהווה ייעוץ מקצועי, המלצה, ייעוץ משפטי, ביטוחי או פיננסי, ואינו תחליף לייעוץ אישי ומקצועי המותאם לנתוניו ולצרכיו של כל אדם. ההסתמכות על המידע היא באחריות המשתמש בלבד.
אי-עמידה בפרעון ההלוואה עלולה לגרור חיוב בריבית פיגורים והליכי הוצאה לפועל.
ט.ל.ח
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.





השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.