איך בודקים זכאות להחזר מס לבד: מה מחפשים בטופס 106, בטופס 867 ובאישורי ביטוח לאומי, איך משתמשים בסימולטור של רשות המסים ומה סדר העבודה.
 לקבלת הצעה מנצחת לחצו כאן !
לפני שמגישים בקשה להחזר מס, יש שלב שרוב האנשים מדלגים עליו: בדיקה. רשות המסים כותבת במפורש שמי שמבקש החזר צריך לוודא את זכאותו לפני הגשת הדוח, ושהפרשי מס יכולים להיות גם לחובה. במילים פשוטות, בקשה שהוגשה בלי בדיקה עלולה להסתיים בלי החזר, ולפעמים בדרישת תשלום.
החדשות הטובות הן שאת רוב הבדיקה אפשר לעשות לבד, מהבית, עם המסמכים שכבר נמצאים אצלכם או באזורים האישיים באתרים הממשלתיים. כאן נעבור על המסמכים, על הכלים הרשמיים ועל סדר העבודה שאנחנו ממליצים עליו.
אפשר לבקש החזר עד שש שנים אחרי שנת המס. בשנת 2026 החלון פתוח לשנים 2020 עד 2025, ולפי רשות המסים הבקשה על 2020 חייבת להיות מוגשת עד 31.12.2026.
רשמו לעצמכם טבלה פשוטה, שורה לכל שנה. בכל שורה כתבו איפה עבדתם, אם היו תקופות בלי עבודה, אם קיבלתם משהו מביטוח לאומי, ואם קרה משהו במשפחה. כבר בשלב הזה רוב האנשים רואים איזו שנה "חשודה" ואיזו נראית רגילה לגמרי.
טופס 106 הוא הסיכום השנתי שהמעסיק מוציא: כמה הרווחתם, כמה מס נוכה, כמה נקודות זיכוי קיבלתם ומה הופרש לפנסיה. רשות המסים מציינת שטפסי 106 זמינים באזור האישי באתר שלה, כך שגם מי שאיבד טופס ממעסיק ישן יכול למצוא אותו שם.
מה מחפשים: קודם כל, כמה טפסים יש לכם באותה שנה. יותר מטופס אחד אומר שהיו כמה מעסיקים, וזה סימן ראשון לבדוק. אחר כך, את מספר נקודות הזיכוי שנרשם. אם נולד לכם ילד, סיימתם תואר או השתחררתם, והמספר לא השתנה, ייתכן שההטבה לא ניתנה.
דמי אבטלה, דמי לידה, תגמולי מילואים ודמי פגיעה מגיעים עם ניכוי מס במקור. לבקשה צריך את האישור השנתי למס הכנסה מהמוסד לביטוח לאומי. באתר ביטוח לאומי יש דף נפרד לכל סוג גמלה, למשל האישור השנתי למס הכנסה על דמי אבטלה.
מה מחפשים: כמה מס נוכה מהגמלה. כשהגמלה שולמה בשנה שבה גם עבדתם חלק מהזמן, זה בדיוק המצב שבו החישוב השנתי משתנה.
טופס 867 מגיע מהבנק או מבית ההשקעות, ומפרט הכנסות מריבית ומניירות ערך ואת המס שנוכה מהן. רשות המסים דורשת לצרף אותו מכל בנק או בית השקעות, אם היו הכנסות כאלה.
כאן צריך זהירות. הטופס יכול לחשוף הכנסה שמגדילה את המס השנתי, לא רק מקטינה אותו. אם יש לכם תיק השקעות פעיל, זה אחד המקרים שבהם בדיקה מקצועית לפני ההגשה שווה את הזמן.
מי ששילם בעצמו לביטוח חיים, לביטוח אובדן כושר עבודה או לקופת גמל לקצבה, צריך אישור שנתי לצורכי מס מהחברה. זה אישור נפרד מהדוח השנתי הרגיל לעמית, ולפעמים צריך לבקש אותו במפורש. אם אתם לא יודעים איזו חברה מנהלת איזו פוליסה, אפשר להיעזר ברשימת מספרי תיקי הניכויים.
מי שמשך כספים מקופה או קיבל פיצויים, צריך את אישור ניכוי המס מהגוף המשלם, ובפיצויים גם טופס 161.
באתר רשות המסים יש סימולטור לחישוב מס הכנסה שנתי לשכירים, שלא דורש הזדהות. מזינים את הנתונים מטפסי ה-106, את נקודות הזיכוי ואת ההקלות, והסימולטור מחשב את המס שהיה אמור להיות לכל השנה. משווים אותו לסך המס שנוכה בפועל בכל הטפסים.
כמה כללים מהניסיון: הזינו כל שנה בנפרד, אל תעגלו מספרים, וודאו שהכנסתם את כל המעסיקים. הסימולטור טוב כמו הנתונים שמזינים לו. תוצאה אחת לא אומרת כלום אם חסר טופס.
באזור האישי אפשר לראות את טפסי ה-106, מכתבים שנשלחו אליכם, אישורי תיאום מס, ובקטגוריית "מיצוי זכויות" גם את התרומות שדווחו על שמכם במערכת תרומות ישראל. זה המקום לבדוק אם יש תרומות שלא קיבלתם עליהן זיכוי.
שם מוצאים את התשלומים שקיבלתם ואת האישורים השנתיים. אם הזמנת אישור מסוים לא זמינה באתר, ביטוח לאומי מפנה לסניף או לפנייה מקוונת.
זו השנה שהכי כדאי לבדוק לעומק. מחברים את ההכנסה החייבת מכל טפסי ה-106, ומחברים בנפרד את המס שנוכה בכל אחד מהם. אחר כך מזינים את שני הסכומים לסימולטור ובודקים מה המס השנתי שהיה אמור להיות.
לפי כל זכות, מי שעבד אצל כמה מעסיקים בלי תיאום מס, שילם באחד מהם מס בשיעור המרבי של 47%. אם בטפסים אתם רואים שיעור ניכוי גבוה במיוחד במקום עבודה שני, זה סימן מובהק. מנגד, מי שעשה תיאום מס מסודר, ייתכן שהמס כבר חושב נכון, ואז הפער קטן או לא קיים.
עוד דבר שבודקים באותה שנה: שהנקודות לא ניתנו פעמיים. אם שני מעסיקים נתנו לכם את אותן נקודות זיכוי, התוצאה יכולה להיות הפוכה, כלומר חוב.
לפי המדריך של רשות המסים, הפרשי מס נוצרים בדרך כלל באחד מהמצבים האלה:
הרשות מוסיפה עוד נקודה שאנשים לא מכירים: יש הטבות שניתנות רק בהגשת דוח שנתי, ולא דרך התלוש. מי שזכאי להן לא יקבל אותן בלי לפנות.
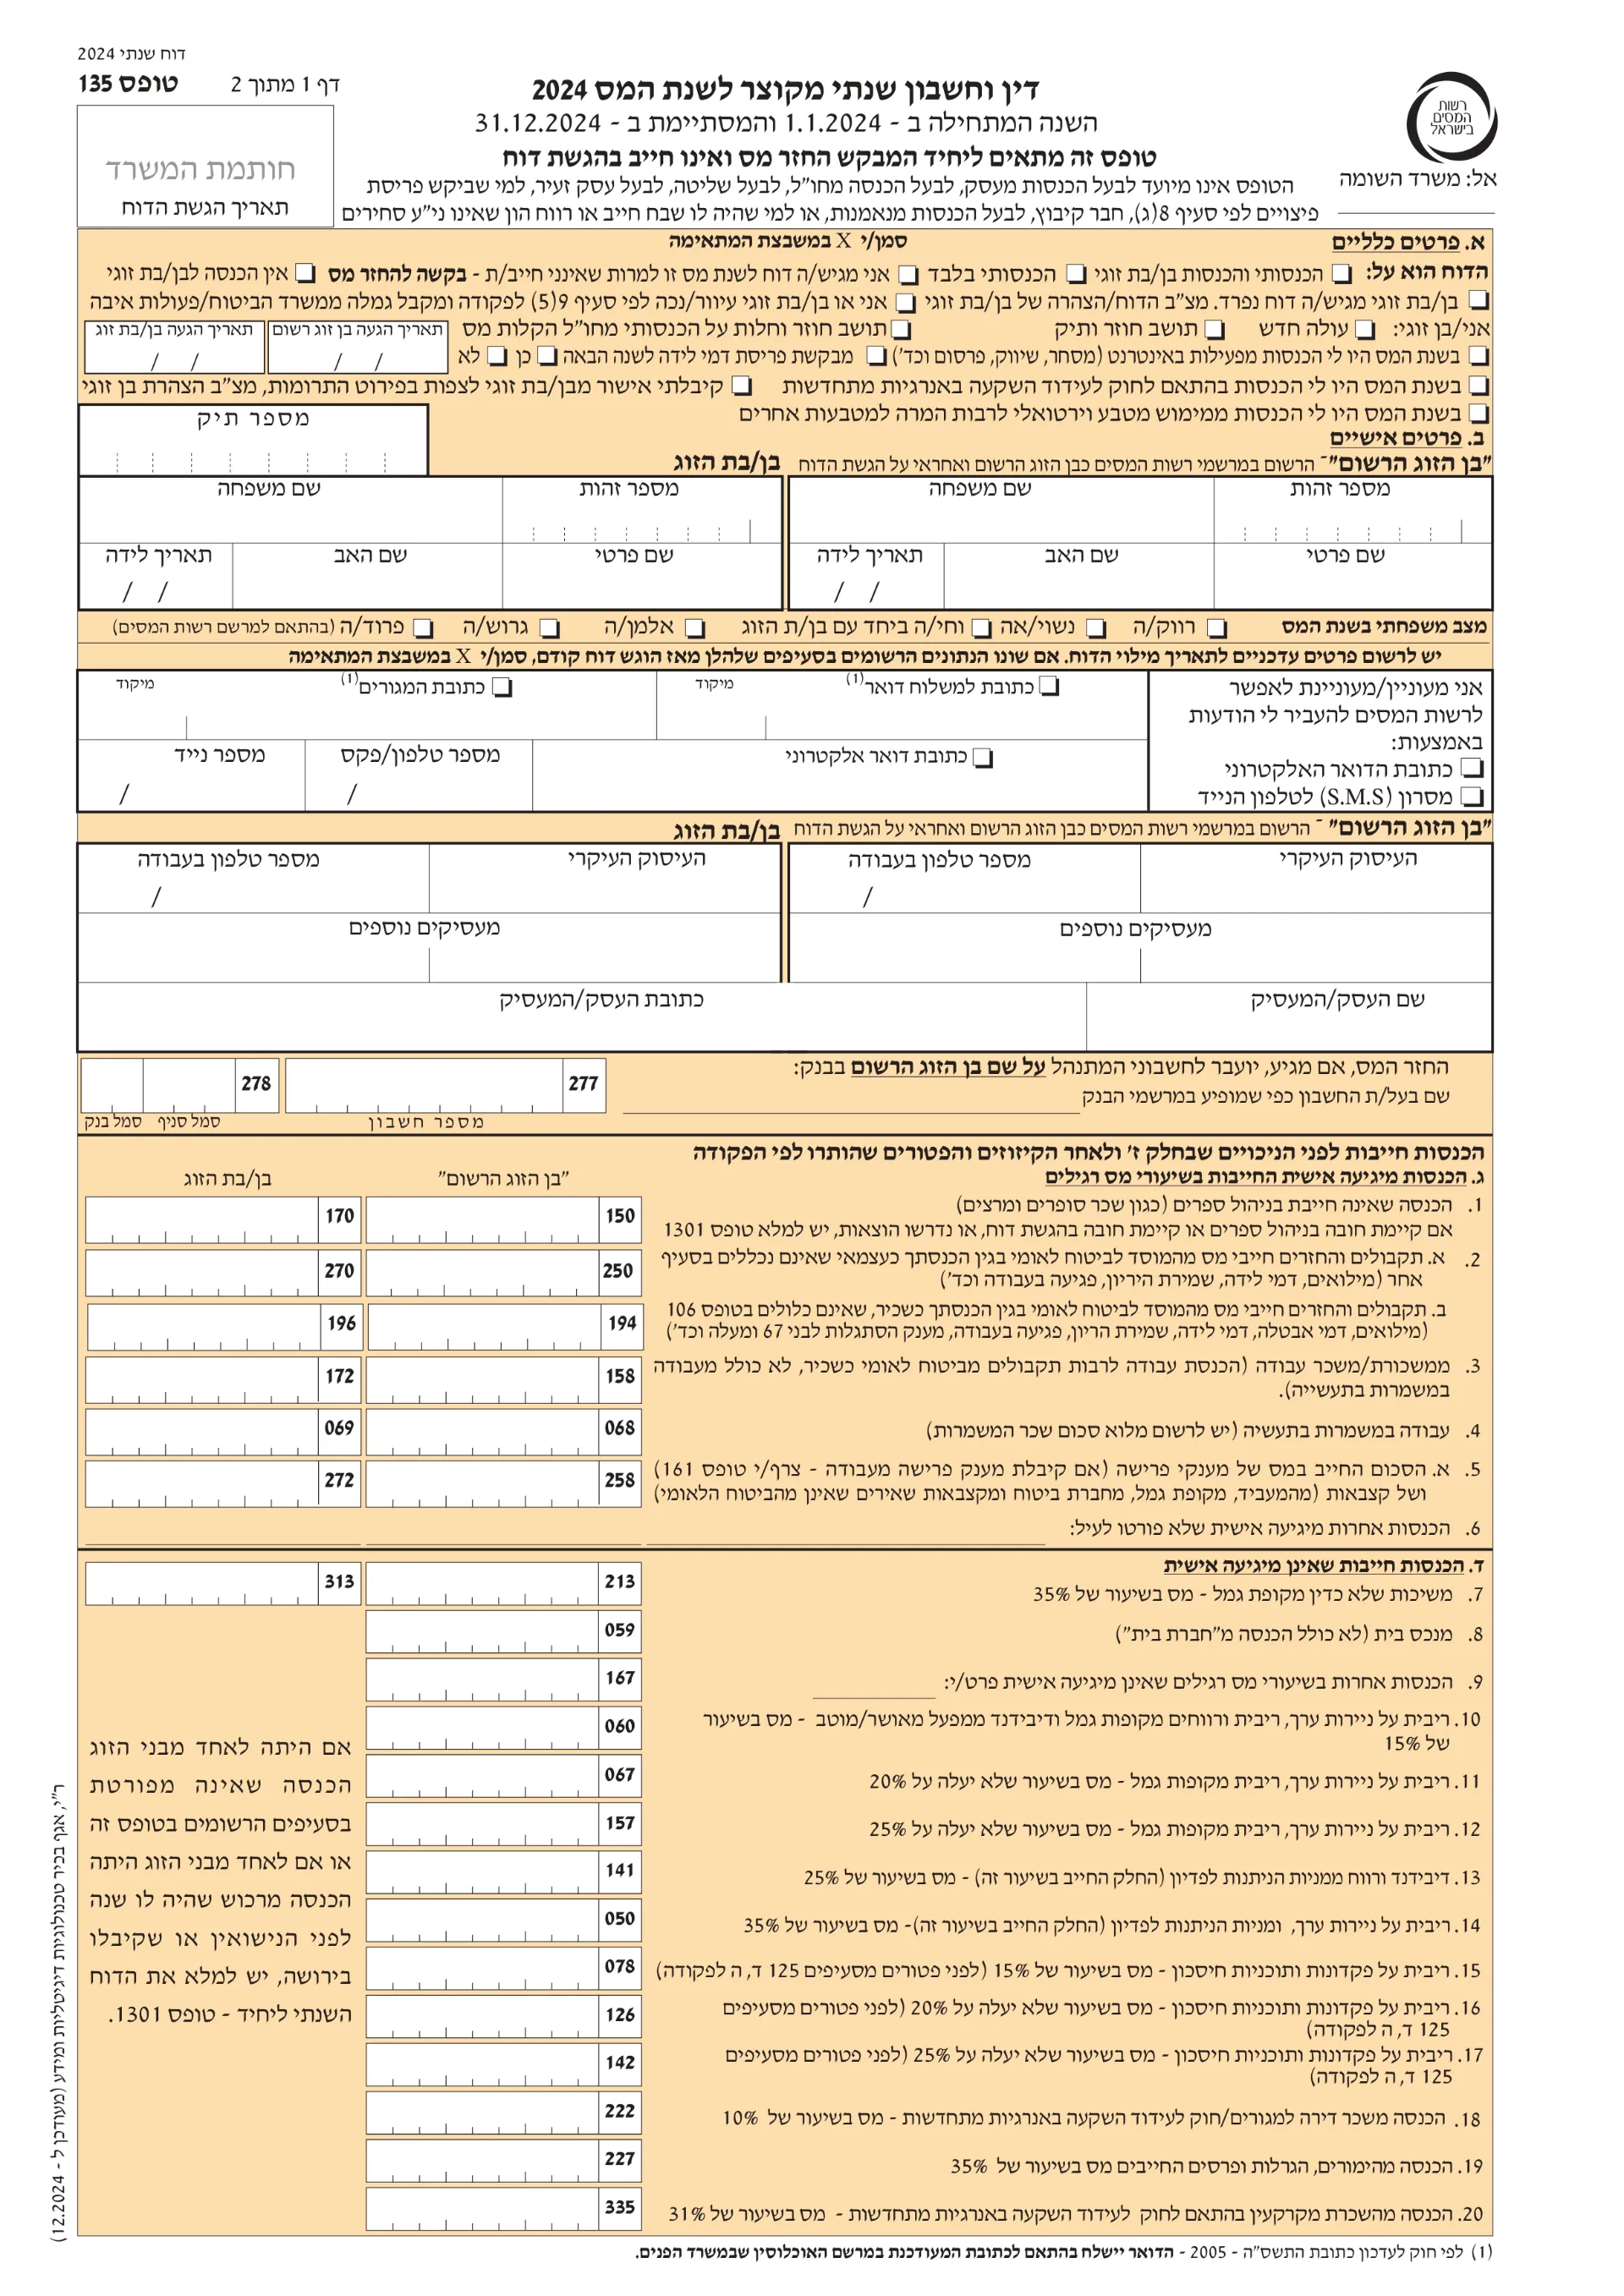
לפני שממשיכים, ודאו שהמקרה שלכם מתאים לבקשת החזר בטופס 135. רשות המסים מפרטת שהטופס לא מיועד, בין היתר, למי שיש לו הכנסה מעסק, הכנסה משכר דירה שנדרשו כנגדה הוצאות, שכר דירה מחו"ל, פריסת פיצויים או ניתוק תושבות. לשנת 2026 הרשות מפרסמת גם תקרות הכנסה שמעליהן יש חובת דוח שנתי, למשל 723,000 ₪ במשכורת.
יש גם מצבים שבהם הרשות מבקשת לפנות קודם למשרד המטפל: שינוי סטטוס במהלך השנה עם בקשה להגיש בנפרד, גרושים שמבקשים החזר על שנים שבהן היו נשואים, פרודים ויורשים.
1. הורידו מהאזור האישי את כל טפסי ה-106 לשש השנים האחרונות.
2. אספו את האישורים השנתיים מביטוח לאומי לכל שנה שבה קיבלתם גמלה.
3. בקשו מחברות הביטוח ומהקופות אישורים לצורכי מס על הפקדות פרטיות, ומהבנקים טופסי 867.
4. רשמו את האירועים האישיים בכל שנה: לידה, נישואים, גירושים, תואר, שחרור, עלייה, מעבר דירה.
5. הריצו את הסימולטור לכל שנה והשוו לסך המס שנוכה.
6. במקום שבו יש פער לטובתכם, בדקו שיש לכם מסמך לכל נתון שהזנתם. רק אז עוברים להגשה.
על ההגשה עצמה, צעד אחר צעד, כתבנו במאמר נפרד. סקירה כללית של החזרי מס לשכירים תמצאו במדריך לשכירים.
עוד טעויות שחוזרות אצל שכירים תמצאו במאמר על הטעויות הנפוצות בהחזרי מס.
רשות המסים מציינת שטפסי 106 זמינים באזור האישי באתר שלה. אם הטופס לא מופיע שם, אפשר לפנות למוקד רשות המסים בטלפון 4954*.
לא. לפי רשות המסים, הסימולטור לחישוב מס שנתי לשכירים זמין בלי הזדהות.
רשות המסים דורשת טופס 867 מכל בנק או בית השקעות שממנו היו הכנסות מריבית או מניירות ערך. כדאי להוריד אותו ולבדוק מה רשום בו לפני שמחליטים.
קודם בודקים שלא נשמט נתון, כמו נקודת זיכוי או טופס 106 נוסף. אם התוצאה נשארת, ייתכן שאין טעם להגיש בקשה על אותה שנה. כדאי להתייעץ לפני שמחליטים.
כן, אבל לפי רשות המסים, גרושים שמבקשים החזר על שנים שבהן היו נשואים צריכים לפנות למשרד המטפל לפני שפותחים תיק במערכת.
בדיקה עצמית טובה נותנת לכם תמונה, אבל לא תמיד ודאות. אם מצאתם פער ואתם רוצים שמישהו יבדוק את החישוב, את המסמכים ואת השנים הנוספות, צוות החזרי המס של ישרים יכול לעבור על התיק המלא ולומר לכם מה נראה מבוסס ומה לא.
אם אספתם מסמכים ואתם רוצים עין מקצועית לפני ההגשה, השאירו פרטים ונחזור אליכם בהקדם.
מקורות וקריאה נוספת: רשות המסים: מדריך להגשת בקשה להחזר מס; רשות המסים: טופס 135; רשות המסים: סימולטור מס שנתי לשכירים; ביטוח לאומי: אישור שנתי למס הכנסה, דמי אבטלה.
הבהרה: המידע המופיע באתר זה הנו לידיעה כללית בלבד ואינו מהווה ייעוץ מקצועי, המלצה, ייעוץ משפטי, ביטוחי או פיננסי, ואינו תחליף לייעוץ אישי ומקצועי המותאם לנתוניו ולצרכיו של כל אדם. ההסתמכות על המידע היא באחריות המשתמש בלבד.
אי-עמידה בפרעון ההלוואה עלולה לגרור חיוב בריבית פיגורים והליכי הוצאה לפועל.
ט.ל.ח
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.





השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.
השאירו פרטים ואחד מנציגינו יחזור אליכם בהקדם האפשרי.
יש לכם גם את הוואטסאפ שלנו כאן, אז אתם לא צריכים לחכות.